卧安机器人中期财报发布收入同比增长 31.8% 具身新品贡献增量

新浪深圳
关注
8月27日,“AI具身家庭机器人第一股”卧安机器人(6600.HK)发布上市后的首份中期业绩报告。
2026年上半年,公司实现收入 5.22 亿元,同比增长 31.8%;毛利 2.63 亿元,同比增长 22.5%,毛利率 50.4%。
报告期内,人形家庭机器人onero H1、AI运动机器人Acemate、AI互动机器人KATA Friends及相关产品与解决方案合计实现收入约6840万元,并贡献AI具身家庭机器人系统产品收入增量的65.4%。三条具身新品仍处于商业化拓展阶段,但已经承接核心业务三分之二的新增收入。
1.02亿元研发投入,自研模型与数据能力继续加码
报告期内,卧安机器人研发投入同比增加 73.3% 至 1.02 亿元,费用率从 14.8% 升至 19.5%,主要流向 OneModel 训练、AI 算力、数据采集资源及研发团队。
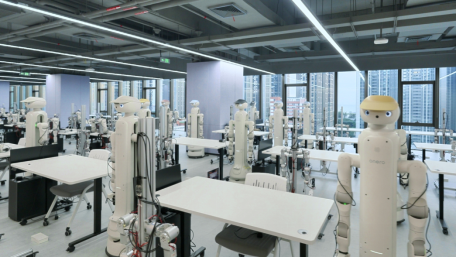
同期,公司推出自研世界动作模型OneModel 1.7 FrontoStria-RL,进一步强化世界理解、任务规划、技能调度和动作执行等能力。
具身新品收入开始回答商业化问题
报告期内,onero H1正式启动商业化交付,并继续向家庭服务、零售、康养及其他真实服务场景推进应用;Acemate目前已经覆盖超过1100片标准网球场,进入球馆、学校、俱乐部及专业赛事,并成为2026中国网球公开赛指定网球训练机器人供应商;KATA Friends则已在日本、中国及欧洲等市场实现交付。
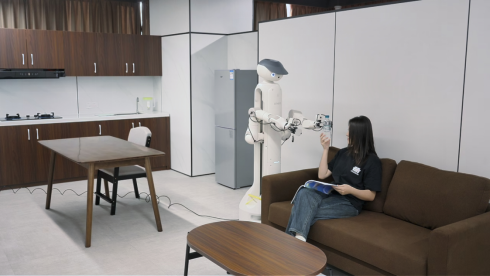
三款产品对应不同的市场入口。H1进入家庭及真实服务任务,Acemate进入专业运动市场,KATA Friends则面向全球消费市场。不同产品所处的市场、商业化周期和增长节奏并不相同,但从财务数据来看,它们已经开始共同贡献收入。
上半年,H1、Acemate、KATA Friends及相关产品与解决方案合计贡献约6840万元收入,占公司总收入约13.1%;但从增量来看,其已经贡献AI具身家庭机器人系统产品收入增量的65.4%。
欧美收入占比升至42.1%,放大新品商业空间
上半年,欧洲收入同比增长 97.5% 至约 1.34 亿元,北美收入同比增长 85.7% 至约 8576 万元;两地合计占公司收入 42.1%,上年同期这一比例为 28.8%。亚洲仍是公司最大的区域市场,收入占比为57.4%,其中日本为收入最高的单一国家市场。
卧安目前业务覆盖90多个国家和地区。随着具身新品增加,已有全球市场基础也开始承担更多新品商业化功能。目前卧安持续推进对Nanoleaf的收购,计划借助其在北美和欧洲积累的分销网络及本地化运营能力,进一步提升欧美市场覆盖。
截至6月底,公司现金及银行结余与结构性存款合计约15.95亿元,为后续研发、产品交付及全球市场拓展提供了资金基础。
公司董事会主席兼CEO李志晨表示,卧安机器人正以自研OneModel作为统一模型底座,推动模型能力在不同形态的机器人之间复用,并在OneModel 1.7基础上推进REI——递归具身智能(Recursive Embodied Intelligence)。据介绍,REI旨在形成“自主探索—任务执行—现实验证—策略更新”的循环学习机制,将机器人在真实环境中积累的成功经验、失败案例及环境变化持续用于模型训练和策略优化。经过验证的经验将回流OneModel,并逐步复用于不同机器人本体。预训练决定机器人从哪里出发,REI决定机器人最终能够走多远。这意味着,产品部署不仅是交付的终点,也将成为模型持续迭代的起点。
目前,公司已建立覆盖数据采集、模型训练、真机部署及执行反馈的完整基础设施,并将内部研发能力逐步沉淀为标准化、可复制的工程系统。2026年上半年,H1、Acemate及KATA Friends三款新品已进入真实商业场景,开始成为新的增长引擎;未来,公司将进一步拓展高频、可复制且具备明确付费价值的应用场景。同时,卧安将通过“卧安具身链”补强核心零部件、端侧算力、真实世界数据、仿真训练及全球渠道等关键环节——“一脑多形”解决智能能力的复用,“卧安具身链”解决技术成果的产业化,最终推动具身家庭机器人真正进入千家万户。
审核:李昌怀
编辑:黄东育