第六届RISC-V中国峰会:RVA23落地元年,RISC-V开始“上牌桌”

新浪深圳
关注
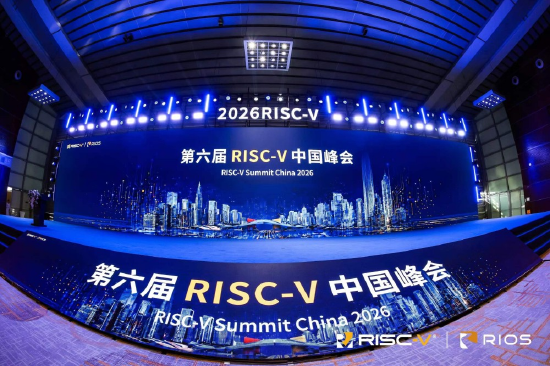
10月18日—20日,第六届RISC-V中国峰会在深圳举行。RISC-V国际基金会CEO Andrea Gallo现场给出的产业判断是:2026年,将迎来RVA23架构RISC-V应用处理器的落地之年,从目前所有发展情况来看,高性能RISC-V应用处理器,就在今年正式登场。
过去一年,在RISC-V这条曲线上,出现了三个几乎同时发生的拐点。一是RVA23配置文件正式落地,Linux、Android乃至商业发行版有了可以对齐的标准线。二是服务器规范走向成熟,1.0版服务器平台规范正式发布。三是高性能芯片集体出现,玄铁C950、睿思芯科灵羽、进迭时空V100、蓝芯LX500、算能SRM31、中兴微珠峰200,它们不再是展台上的demo,而是已经亮相、流片、点亮、进入机房乃至量产的产品。
产学研界发生的事情,让RISC-V第一次真正具备了“上牌桌”的资格,不是作为替代选项被讨论,而是作为一种可部署、可交付、可规模化的算力底座被采购。
也正是在这个节点,本届峰会落子深圳正当其时。峰会现场从RISC-V国际基金会重磅嘉宾到国内龙头厂商与投资机构,议题覆盖AI算力基础设施、AI推理、具身智能、国产数据库等方向。
据本届峰会主席、RISC-V国际开源实验室联合主任谭章熹博士介绍,今年峰会收到239篇议题提交,较去年增长约两成,其中AI、高性能计算和软件生态最集中,最关注的一块是软件生态。
但“上牌桌”只是开始,接下来,RISC-V走向何处?拆开本届峰会密集的演讲、发布与对话,可以梳理出三条清晰的线索,AI是RISC-V最现实的突破口;车规与具身智能等“物理AI”场景正在打开第二增长曲线;而在真正规模化之前,软件调优、可靠性与生态适配这三道坎,仍需要跨越。
AI成为现实的突破口
“RISC-V就是智能时代的架构。”Andrea Gallo在主题演讲中给出了一组被反复引用的数据:2021年至2031年的十年间,覆盖全部主要细分市场,RISC-V的市场渗透率将从2.5%提升至33.7%;而据SHD集团统计,云AI与边缘AI是增长最快的半导体赛道,数据中心与云计算相关市场规模预计可达700亿美元。
他认为,要把握住RISC-V机遇,在于推进三大核心方向,包括持续迭代灵活可扩展的指令集规范、推动生态交付高性能芯片实现方案和协同共建软件生态。
而这三件事在2026年同时有了答案。规范层面,1.0版服务器平台规范的落地,补上了数据中心场景对可靠性、可访问性、可维护性与安全性的严苛要求。
其价值在软件侧被迅速验证。SiFive数据中心高级副总裁Matt Langman透露,Canonical的Ubuntu 26.04 LTS可以直接在P870-D硬件上安装运行,无需额外移植;红帽也为SiFive专属移植了RHEL 10,这是RISC-V平台下的首个RHEL版本;AMD ROCm与NVIDIA CUDA已完成适配,RISC-V CPU可以充当GPU的主机节点。
硬件层面,中国企业集体交卷。进迭时空创始人兼CEO陈志坚发布了云端系列首颗服务器级芯片V100,包含6个高性能香山核与40颗自研高能效X100核,支持8通道DDR5与52条PCIe 5.0通道。陈志坚表示,V100是首颗完整符合RISC-V服务器级规范的计算芯片,也是首颗集成香山昆明湖的CPU芯片。
蓝芯算力走的是另一条路,将通用算力与AI算力融进同一颗芯,LX500采用48核自研异构架构,32个高性能核负责高吞吐通用计算,16个高能效核承担轻量负载与AI卸载,片内原生集成75 TOPS INT8 AI算力引擎,并支持CXL 2.0内存扩展,单芯片最大支持2TB。
蓝芯算力CTO贾新霞解释了背后的架构判断:传统AI服务器把通用计算与AI加速分成两套空间,数据要在主存与显存之间经PCIe反复搬运,带来带宽瓶颈、功耗与成本三重问题。LX500的思路是智通融合和统一内存,CPU与AI单元访问同一块物理内存,随着模型变大、KV Cache占比升高,省下的搬运时间愈发可观。
阿里巴巴达摩院首席科学家孟建熠则用一句话概括了今年的变化:“如果去年讲的是RISC-V要拿出稳定可靠的产品,今年已经把稳定可靠产品拿出来,并且有很多服务器可以Demo。”他透露,玄铁多核互联产品已在128核规模下保持约78%的性能线性度;面向Agentic AI工作负载,经软硬件协同优化后相比主流传统架构处理器提升10%以上。
从峰会看,服务器之外,高性能IP的密度同样在提升:算能发布融合服务器SRM31,搭载64核、主频2.6GHz的RISC-V CPU,单台具备1PFlops FP8原生算力与1TB高速内存;中兴微电子推出面向智算中心的“珠峰200”,作为推理超节点的Host CPU,大幅提升上下文推理效率;超睿科技发布兼容RVA23的第四代处理器核UR-CP400,5nm工艺下评估主频超3GHz;北京开源芯片研究院则发布22分/GHz的昆明湖V3,并同步开启26分/GHz的昆明湖V5研发。
为什么是AI成为现实的突破口?进迭时空联合创始人孙彦邦表示,在成熟的PC、手机和传统服务器市场,x86和Arm已建立庞大软件生态,“单纯用RISC-V去替代一套已经运行良好的系统,并不一定有足够的商业价值”。真正的机会在机器人、边缘AI、智能终端、企业私有化部署和智能体基础设施,这些场景的硬件架构、算力组合和软件栈尚未固化,留下了重新设计软硬件系统的空间。他把这概括为:“AI既是RISC-V的新需求,也是RISC-V发展的工具。”
从过去的PPT到如今的可部署,服务器这一步,RISC-V在2026年已经成为现实产品。
RISC-V驶入“物理AI”深水区
如果说服务器是RISC-V攻入的高地,那么车规和具身智能,则是它正在进行的第二条战线。
奕斯伟计算高级副总裁、首席技术官何宁在采访时给出的判断是,智能系统的瓶颈正在转移,大模型把理解决策变成了可调用的基础能力,瓶颈转向感知、控制、能效、实时性与可靠性,计算底座也必须从满足单一算力需求转向可组合、可定制、高灵活、高可靠的开放体系。
这指向的结论是模块化、分布式、可拓展、开放,RISC-V恰好提供了这套架构语言。弗若斯特沙利文数据显示,中国具身智能芯片产品市场从2021年的341亿元增至2025年的1297亿元,年复合增长率39.6%,预计2030年达3877亿元;同期RISC-V在这一市场的渗透率从1.7%升至10.7%,预计2030年达28.2%,而x86与Arm的份额则分别从40%、49%降至31%、41%。另一组数据同样醒目:中国RISC-V主控芯片市场规模从2021年的11亿元增至2025年的377亿元,预计2030年达2194亿元,年复合增长率139.5%。
车规是最先被攻下的试验场。孟建熠在峰会上发布了玄铁首款车规处理器E908A,成为首个同时达到ASIL-B和ASIL-D标准的RISC-V CPU IP,单点安全度量在业内首次超过90%,可用于安全岛、域控、动力底盘和车载网关。达摩院同时首次发布自动驾驶与具身智能产品路线图,下一代C950A的目标性能将达到现有RISC-V车规产品的5倍。
“我们会做C950的车规版,应该会成为首个能够满足自动驾驶和车规要求的RISC-V产品。”孟建熠透露,时间大约在明年年底。在他看来,落地顺序上自动驾驶会先于具身智能,因为自动驾驶更强调算力,而座舱、多媒体更强调娱乐、生态壁垒更高;RISC-V的机会不只在机器人的“小脑”,也在“大脑”。
何宁则提醒,车规的壁垒不在芯片本身,而在体系,从认证到供应链,再到车厂导入周期,整个链条极长,芯片做出来只是第一步。奕斯伟的策略是先练内功、建立符合安全体系的认证能力,再以RISC-V的灵活性匹配新需求,而不是简单替换已有架构。招股书显示,其EAM2011是国内首颗支持轻量级AI应用的车规级MCU,搭载自研32位RISC-V内核,已批量应用于显示屏总成、车载无线充电、电池管理系统等场景。
海外厂商同样在押注物理AI。Tenstorrent产品战略副总裁Aniket Saha展示了从感知、规划到安全执行的完整链条,并透露其超算集群内部已拥有约75万个RISC-V处理单元,车厂需求直接催生了符合ISO 26262标准的Tensix NEO Auto。RISC-V国际基金会首席架构师Krste Asanović提到,面向监管模式物理内存保护的SPMP扩展已正式获批,尤其适用于汽车场景,实现不同软件栈之间的相互隔离。
具身智能这一端,进迭时空的判断更朴素。孙彦邦认为,下一代计算产品大概率与机器人有关,但那是更宽泛的泛机器人,具备较强算力、内部运行模型、能自主完成任务并形成闭环的设备。未来的产品结构可能是底层一颗AI芯片加上中间一个模型,以及上层多个Agent。
零次方机器人联合创始人兼CTO程颐则从整机厂视角给出了更冷静的路线图。机器人端侧需要多种计算节奏并存,任务拆分是数百毫秒到秒级,VLA动作策略是数十到数百毫秒,接触发生时的高频感知调整又是另一种节奏,必须在同一系统里集成协同。在他看来,时下合理的路径是保留成熟的应用主机,在通信和控制等环节引入RISC-V,因为职责与接口明确、收益可快速证明。
行业的商业化已经起步。从奕斯伟计算招股书看,其计算芯片与方案收入从2023年的37.5万元增至2025年的3.20亿元,2026年第一季度达2.23亿元,营收占比从0%提升至45.1%;与极空间合作的全球首款基于RISC-V的消费级AI NAS,计划于2026年四季度量产发售。
不久前,这家公司登陆港交所主板成为“RISC-V第一股”,市值超过300亿港元。RISC-V国际基金会理事长戴路在开幕致辞中专门提到此事:“这不仅是奕斯伟的里程碑,更是整个RISC-V生态的里程碑。这充分证明,基于RISC-V架构的企业,完全可以做大做强、参与竞争、站上行业的高度。”
规模化之前还有三道坎
热闹之外,峰会现场最坦诚的部分,是关于难点的讨论。
Krste Asanović的表述最为清醒:“第一步是软件移植,这相对容易。下一步则是调优,以此实现高性能。”他直言不能抱有幻想,认为数据中心领域的发展已经大功告成,想要真正取代其他架构,还需要很长一段时间。
他还点出一个容易被忽略的问题,部分厂商在实现某一功能时并不总是采用性能最优的方式,有些厂商仅仅勉强满足服务器场景的最低要求就完成功能实现。为此基金会推出了一类全新的ISA扩展,优化指引选项,既向硬件厂商明确软件社区对性能的预期,也告诉软件发行商不必去适配性能偏弱的平台。
孟建熠把问题概括为阶段性的碎片化,Profile的可选与必选扩展非常多,各应用领域都希望配置出最适合自己的RISC-V,硬件平台品种繁多,软件工具也很多。“在目前阶段我们确实也面临芯片软件侧,如何把整个生态很好地整合在一起的挑战。”他的解法是三条腿走路,包括硬件稳定可靠、软件生态兼容、合作开放。
孟建熠表示,今天要让它做出好的产品,依然面临大的生态鸿沟,解决这个鸿沟的办法,还是大家一起在细分市场里做出足够有竞争力的产品。
蓝芯算力生态营销负责人许庆伟把这道坎描述得更具象。他表示,RISC-V已进入生态深水区,对应的不是技术难度的提升,而是产业形态的整体位移,以前的产品形态还是在终端、在小芯片领域,生态偏小,主要是to C,最大的变化是现在已经转到了to B。
他的观察是,一套行业解决方案里底下90%甚至95%是通用的,真正卡住的往往是最后的1%到5%,金融要适配哪些数据库与中间件,工业要适配哪些专用工具链,这部分没有捷径,只能靠真实客户牵引。
“孤木难支,还是要整个生态动起来。”他给了三个时间点:2028年市场上出现四五家同类玩家,先把蛋糕做起来;2030年RISC-V+AI服务器生态初步建立,部分场景不再只是能跑起来;2035年生态达到基础好用的状态。
何宁则从“缝隙”的角度给出了更乐观的解释。他承认软件生态是目前最大的障碍,但壁垒正在被削弱:一是AI正把整套软硬件一起重构,软件在变、硬件也在变,新生事物反而容易融进变化的场景;二是大模型重构了算法、算子和工具链,对所有新进入者而言,这等于一次重新发牌;三是算力需求从训练转向推理,推理的软件生态复杂度显著低于训练,新玩家可以先聚焦某几类模型与场景,站稳后再向更宽的谱系扩展。
他认为,矩阵扩展规范成型并进入产品还需一两年,再过两三年才会有成规模的产品上市;高价值拐点在2028年以后,到那时不只是有了,而是有了之后开始铺量、开始规范地用起来。
来自应用层的反馈最直白。深圳计算科学研究院崖山数据库CEO陈志标表示,今年他们在RISC-V上实现了代码级适配,但适配之后,功能可用,在核心的性能场景上还是有较大的差距。他提到,国产其他芯片当年与x86也有很大差距,但经过几年在IO处理、中断时延、大并发优化上的持续投入已显著改善,这方面RISC-V也可以考虑。
行业组织则在试图把这些分散努力收敛成标准。中国电子工业标准化技术协会RISC-V工作委员会执行秘书长周萌披露,全国开放的RISC-V应用场景已达300多个,深圳占大头;已有37款RISC-V芯片通过鸿蒙社区认证,今年国内正在推进的规范有20多项。
从伯克利的一个教学工具,到出货100亿颗芯片只用了约10年,RISC-V已经证明了自己不是小众技术。但要把“上牌桌”变成“打全场”,它还得在软件调优、可靠性和生态适配等方面下功夫,才能跑得更快。
审核:余淑芬
编辑:李明嘉